Cet article contient des liens vers des boutiques partenaires : un achat via ces liens peut rémunérer le site, sans surcoût pour vous.
Mise à jour le 10 novembre 2026
Pour préparer votre famille à une inondation, une tempête ou une canicule, je vous propose de commencer par trois actions : identifier les risques à votre adresse, réunir des réserves faciles à atteindre et décider ensemble de la conduite à tenir. Vérifier votre assurance habitation complète ce travail, sans remplacer les mesures de protection.
Je privilégie les démarches gratuites et les achats utiles, pour garder un budget maîtrisé. Chaque étape ci-dessous se coche, une à une.
L’essentiel à retenir : une préparation progressive, sans suréquipement
- Constituez un kit d’urgence pour 72 heures, en partant de ce que vous avez déjà à la maison.
- Prévoyez de l’eau potable en réserve : un filtre ne remplace pas une eau immédiatement utilisable.
- Notez sur papier les contacts, les lieux de rassemblement et les besoins médicaux.
- Photographiez vos biens et gardez les justificatifs avec une copie de votre contrat d’assurance.
- En situation d’urgence, les consignes des autorités passent avant votre scénario familial.
Côté budget, séparez les indispensables des équipements complémentaires. Si vous réutilisez un sac, une lampe et une radio déjà disponibles, il vous reste plus de marge pour l’eau, l’alimentation et les besoins particuliers.
Votre famille saurait-elle quoi faire si vous deviez partir ou rester à l’abri ?
La première question n’est pas « quel équipement acheter ? », mais « quel danger peut toucher mon logement, et quelle consigne va avec ? ». Une montée des eaux, un feu de forêt et une chaleur persistante appellent des réponses différentes.
- Consultez Géorisques pour connaître les risques à votre adresse.
- Demandez à la mairie le document d’information communal sur les risques majeurs (DICRIM) et les consignes locales liées au plan communal de sauvegarde (PCS).
- Repérez les pièces protectrices, les sorties praticables et un hébergement possible hors de la zone exposée.
- Suivez la Vigilance Météo-France et les messages des autorités. FR-Alert vient en complément, mais l’absence de message ne suffit pas à conclure qu’il n’y a pas de danger.
Composer votre kit familial et préparer le logement
La liste officielle de Géorisques prévoit notamment 6 litres d’eau potable par personne pour le kit. Ce repère est à adapter aux besoins, à la chaleur et aux personnes fragiles, et il ne couvre pas tous les usages domestiques.
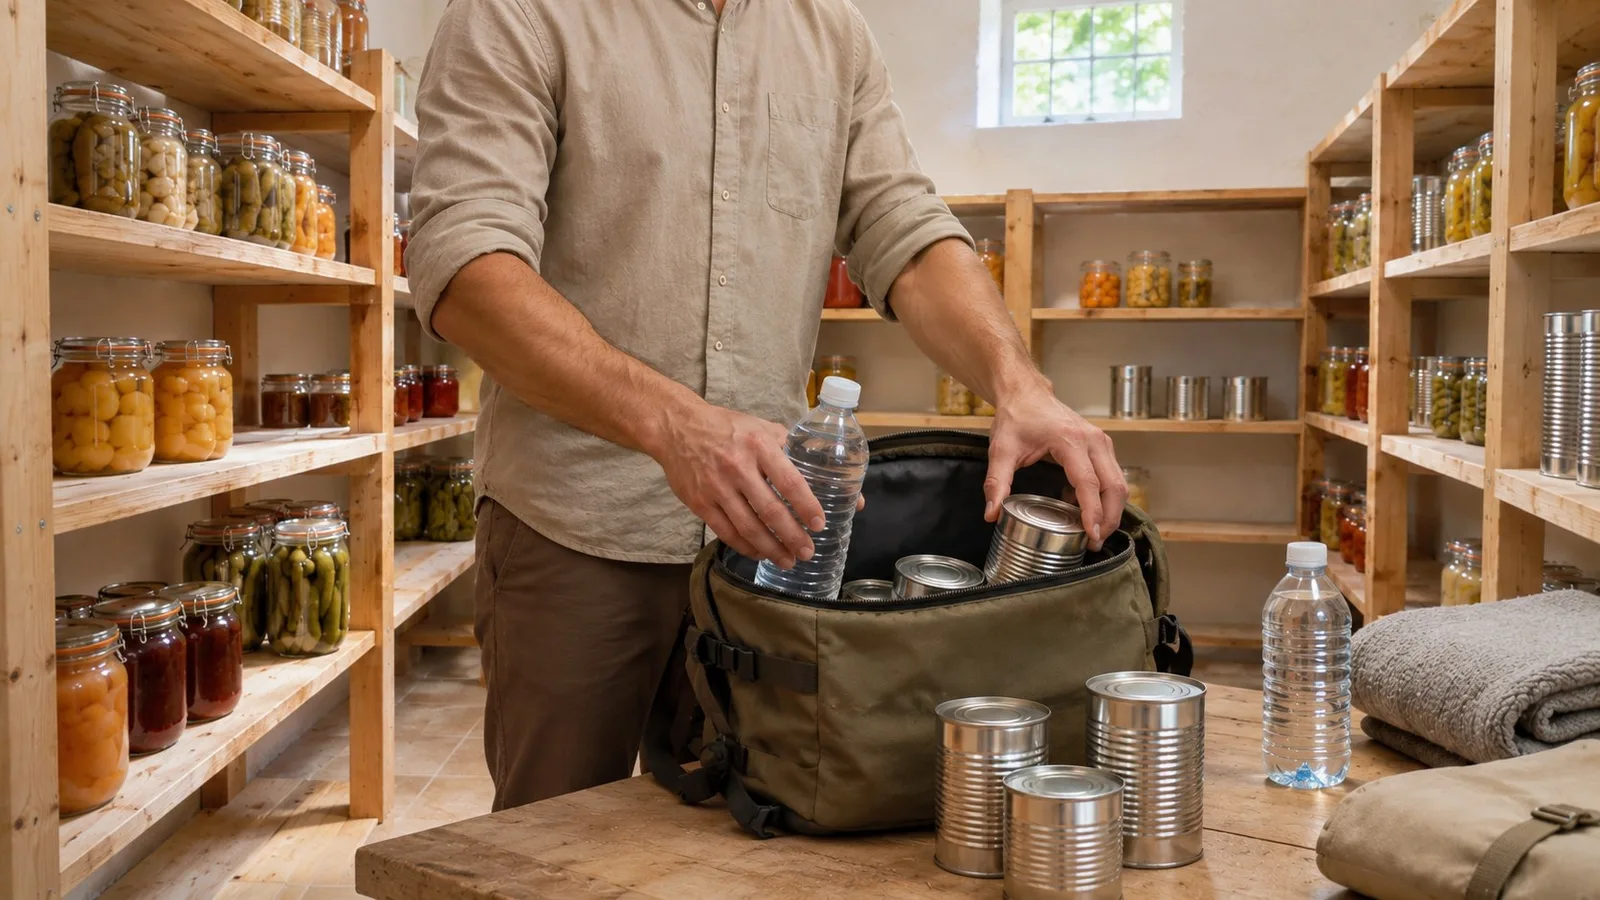
Imprimez cette liste et cochez chaque ligne une fois vérifiée :
- ☐ Eau potable : multipliez la réserve par le nombre de personnes, et ajoutez les besoins des animaux.
- ☐ Aliments consommables sans cuisson, compatibles avec les allergies et les habitudes de la famille, avec un ouvre-boîte si besoin.
- ☐ Trousse de secours, traitements habituels et copies des ordonnances ; pour les médicaments à conserver au froid, voyez à l’avance avec un professionnel.
- ☐ Lampe, radio à piles, piles adaptées, téléphone et batterie externe chargée.
- ☐ Vêtements, couverture, produits d’hygiène, lunettes de rechange si vous en avez.
- ☐ Copies des papiers d’identité, contrat d’assurance, contacts, clés et un peu d’argent liquide.
- ☐ Pour un bébé : alimentation adaptée, eau appropriée à sa préparation et changes.
- ☐ Pour une personne dépendante : matériel d’aide, consignes de prise en charge et solution de transport.
- ☐ Pour les animaux : nourriture, eau, laisse ou caisse de transport et documents utiles.
Répartissez les réserves entre un emplacement protégé et un sac transportable : une réserve trop lourde devient difficile à emporter en cas d’évacuation. Vérifiez les dates, les piles et les traitements à chaque changement de saison, et après chaque utilisation.
Dans le logement, dégagez les évacuations d’eau accessibles sans danger, rangez les objets extérieurs et placez les documents et équipements sensibles hors d’atteinte d’une montée d’eau prévisible. Pour les batardeaux, l’adaptation des réseaux et les travaux de toiture, un diagnostic adapté est nécessaire. Avant d’engager la moindre dépense, demandez à la mairie ou au service chargé de la prévention des risques si des aides, notamment au titre du fonds Barnier, sont mobilisables.
Assurance habitation : vérifier les garanties avant le sinistre
Le régime des catastrophes naturelles repose sur des conditions précises, fixées par le Code des assurances, notamment ses articles L125-1 et suivants. Une reconnaissance par arrêté ne veut pas dire que tous les dommages seront remboursés : les biens doivent être assurés, le dommage entrer dans le champ du régime et être lié au phénomène reconnu.
Une inondation ou certains mouvements de terrain peuvent relever de ce régime. La sécheresse et le retrait-gonflement des argiles répondent à des conditions particulières. Les dégâts du vent relèvent en général de la garantie tempête ; la grêle, la neige ou l’incendie sont aussi à examiner selon les garanties de votre contrat. Toute alerte météo ne débouche donc pas sur un arrêté de catastrophe naturelle.
| Point à contrôler | Question concrète à poser à l’assureur |
|---|---|
| Biens assurés | Le mobilier, les dépendances, la cave, les équipements extérieurs et leurs contenus sont-ils couverts ? |
| Franchises | Quelle somme reste à charge pour chaque garantie, notamment en catastrophe naturelle et en sécheresse ? |
| Plafonds et vétusté | Quel montant serait versé et quels justificatifs faudrait-il fournir ? |
| Assistance | Le relogement, le gardiennage ou le stockage sont-ils prévus, et dans quelles limites ? |
| Exclusions | Quelles situations ou catégories de biens ne sont pas garanties ? |
Si vous êtes locataire, vérifiez votre mobilier, vos aménagements et vos responsabilités, et prévenez aussi le bailleur si le bâtiment est touché. Si vous êtes propriétaire, contrôlez la couverture du bâtiment et des annexes. En copropriété, demandez au syndic ce que couvre le contrat de l’immeuble. Votre voiture, elle, relève de son propre contrat.
Pour comparer les contrats, demandez des propositions sur les mêmes valeurs de biens, les mêmes franchises et les mêmes garanties. Une cotisation plus basse peut cacher un reste à charge plus élevé. Les explications de France Assureurs aident à comprendre les mécanismes, mais elles ne remplacent pas la lecture de votre contrat.
Organiser la mise à l’abri selon le risque
Écrivez un plan court, que tout le monde peut lire : qui aide les enfants ou une personne dépendante, qui prend le sac si c’est encore possible, quel proche contacter et où se retrouver si le logement devient inaccessible. Prévoyez un point de rendez-vous proche et un autre hors du secteur exposé. Gardez les coordonnées sur papier, puis faites un exercice calme en famille.
| Situation | Préparation et conduite à tenir |
|---|---|
| Inondation ou submersion | Identifiez un refuge en hauteur et les itinéraires locaux. Ne descendez pas dans une cave ou un parking inondable. Ne traversez pas une voie inondée, à pied ou en voiture. Évacuez selon les consignes, avant que les accès deviennent dangereux. |
| Tempête | Mettez à l’abri les objets mobiles avant l’arrivée du vent. Restez dans un bâtiment solide, éloigné des fenêtres ; reportez les déplacements exposés et ne touchez pas aux câbles tombés. |
| Canicule | Repérez un lieu frais accessible, protégez le logement du soleil et prenez régulièrement des nouvelles des personnes fragiles. Adaptez l’hydratation aux consignes médicales individuelles. |
| Feu de forêt | Anticipez l’entretien réglementaire autour du logement et les accès des secours. Lors d’un feu, suivez les instructions locales d’évacuation ou de mise à l’abri ; un départ improvisé peut exposer à la fumée et aux flammes. |
| Retrait-gonflement des argiles | Surveillez les fissures et faites examiner les désordres. Évitez les travaux sur les fondations, la végétation ou les écoulements sans avis adapté : il s’agit d’une prévention du bâti, avec une procédure d’assurance spécifique. |
Repérez à l’avance les organes de coupure du gaz et de l’électricité. Ne les manipulez que si cela se fait sans danger, depuis un endroit sec, conformément aux consignes reçues. Ne retardez jamais une évacuation pour couper un réseau ou récupérer des biens. Pour les enfants présents à l’école, suivez les instructions de l’établissement et des autorités.
Après un sinistre : sécuriser, documenter et déclarer
- Attendez l’autorisation de retour et évitez tout bâtiment ou réseau potentiellement dangereux.
- Prévenez rapidement l’assureur, sans attendre un éventuel arrêté. Demandez les mesures conservatoires autorisées et les conditions d’assistance.
- Prenez des photos des dégâts, dressez une liste des biens et réunissez factures, preuves d’achat et justificatifs de dépenses.
- Limitez l’aggravation des dégâts si cela reste sans danger. Avant de jeter des biens ou de lancer des réparations définitives, demandez les instructions de l’assureur ; si une élimination urgente s’impose pour une raison sanitaire, documentez-la.
- Conservez les échanges, les devis et les références du dossier.
Attention au délai : pour une catastrophe naturelle, la déclaration doit être faite au plus tard dans les trente jours suivant la publication de l’arrêté au Journal officiel, selon l’article L125-2 du Code des assurances. Le délai de dix jours qu’on lit encore dans certains contenus est ancien. Pour les autres garanties, reportez-vous aux délais de votre contrat et déclarez sans tarder.
Avant tout sinistre, sauvegardez dès maintenant un inventaire photographique, vos documents et le numéro de l’assistance dans un espace accessible depuis un autre appareil.
Filtres à eau : une option à examiner après les indispensables
Une eau de crue peut contenir des contaminants très variés, y compris chimiques. Un filtre gravitaire vient donc après les indispensables : suivez d’abord les consignes locales sur l’eau du réseau et utilisez vos réserves d’eau potable. Faire bouillir l’eau ne supprime pas tous les contaminants chimiques non plus.
Reste le cas d’une coupure de réseau qui dure, ou d’un doute sur l’eau du robinet. Un filtre gravitaire en inox, sans électricité ni amorçage, peut alors compléter vos réserves. Chez Pure Filters, les trois modèles utilisent la même paire de cartouches Coldstream FTO+ (céramique et charbon actif, filtration mécanique à 0,2 µm). Selon le fabricant, elles éliminent plus de 99,99 % du rotavirus et sont testées jusqu’à 3 000 L par paire. Ils ne diffèrent que par la taille de la cuve.
| Modèle | Pour qui, selon la fiche | Limite à considérer |
|---|---|---|
| PURE FILTERS VOYAGER, 6 L | 1 personne | La plus petite cuve : 6 L utiles, donc des remplissages fréquents. Je ne l’ai pas testé. |
| PURE FILTERS HOME, 9 L | 2 à 3 personnes | Il faut le remplir chaque jour et nettoyer cuves et filtres une fois par mois. |
| PURE FILTERS FAMILY, 12 L | 3 à 5 personnes | Le plus haut (57 cm) et le plus lourd (4,6 kg) des trois, donc plus encombrant. Je ne l’ai pas testé. |
Mon retour d’usage porte sur le Home : je le prends au quotidien pour boire, pour le thé, le café et la cuisine. L’eau m’y paraît plus agréable, sans le goût de celle du robinet, et la prise en main est simple. J’ai aussi apprécié l’autonomie qu’il apporte en cas de souci sur le réseau. Le robinet à niveau d’eau, acheté en plus, m’a bien servi.
Deux défauts : il faut le remplir chaque jour, et si on oublie, il n’y a pas d’eau filtrée, contrairement à un système branché sur le réseau. Il demande aussi un nettoyage mensuel des cuves et des filtres, à l’éponge abrasive et à l’eau froide. Il ne convient donc pas si vous voulez de l’eau filtrée sans aucun effort d’entretien.
Gardez en tête quelques limites de la fiche. L’eau salée ne se filtre pas, et l’eau doit être froide ou à température ambiante. Les cartouches se remplacent environ tous les 6 mois en usage domestique standard. Si votre budget est serré, les réserves d’eau, l’éclairage et les moyens d’information passent en premier. Le filtre vient ensuite, si vous êtes prêts à l’entretenir. 💧
Mon choix à la maison
Chez moi, j’utilise un Pure Filters au quotidien pour l’eau de boisson et la cuisine, en acceptant de le remplir chaque jour et de nettoyer les cuves et les filtres une fois par mois. Si cela vous convient, le code GUVMPF vous fait bénéficier de 10 % de remise chez Pure Filters.
Commencer par les démarches qui protègent vraiment votre organisation
Consultez les risques de votre adresse, rassemblez votre kit et écrivez votre plan familial. Vérifiez ensuite les garanties de votre assurance et sauvegardez les preuves de vos biens. Vous aurez ainsi une base concrète, à adapter aux consignes de votre commune et aux besoins de votre foyer.
Reprenez ce plan après un déménagement, un changement de traitement ou une évolution de la famille. Un matériel connu, accessible et entretenu vous servira davantage qu’un achat dont vous ne maîtrisez pas l’usage.
Questions fréquentes sur le kit et la catastrophe naturelle
Qui demande la reconnaissance de catastrophe naturelle ?
La commune transmet la demande à l’État. Signalez vos dommages à la mairie et à votre assureur : votre déclaration individuelle ne remplace pas la procédure communale. L’arrêté précise les communes, les périodes et les phénomènes reconnus.
Comment savoir si ma commune est reconnue ?
Regardez les informations de la mairie et l’arrêté publié au Journal officiel. Vérifiez que le phénomène et la période correspondent bien à vos dommages.
L’arrêté garantit-il une indemnisation ?
Non. L’assureur examine notamment les biens assurés, l’origine des dommages et les conditions applicables. Les franchises et les limites de couverture sont à prendre en compte.
Que faire si la reconnaissance est refusée ?
Demandez à la mairie des informations sur la décision et sur les recours possibles. Interrogez aussi l’assureur sur une autre garantie éventuellement applicable. En cas de désaccord avec lui, passez par sa procédure de réclamation, puis, si les conditions sont réunies, par la Médiation de l’Assurance.
Faut-il acheter un filtre pour préparer le kit ?
Non, ce n’est pas un préalable. Commencez par une réserve d’eau potable et un moyen de suivre les instructions locales. Un filtre gravitaire peut s’ajouter ensuite, en tenant compte de la nature de l’eau dont vous disposez, de son entretien et de ses limites.
Sources utiles pour compléter et vérifier votre préparation
- Géorisques : risques à l’adresse, prévention et kit d’urgence.
- Météo-France : vigilance et conseils associés aux phénomènes météorologiques.
- FR-Alert : fonctionnement du dispositif d’alerte à la population.
- Ministère de l’Intérieur et mairie : consignes de sécurité civile et organisation locale.
- Service-Public.fr : démarches et informations administratives sur l’assurance et les catastrophes naturelles.
- Code des assurances et Journal officiel : cadre légal et arrêtés de reconnaissance.
- France Assureurs et Médiation de l’Assurance : explications sur les garanties et traitement des litiges.
- CCR : publications et bilans sur les catastrophes naturelles en France, pour replacer les événements dans leur contexte.